Les prêts et les frais imprévus prèsent sur ... Nous trouvons des solutions.
De nombreuses personnes paient plusieurs prêts en même temps – pour la maison, pour la voiture ou pour des achats.
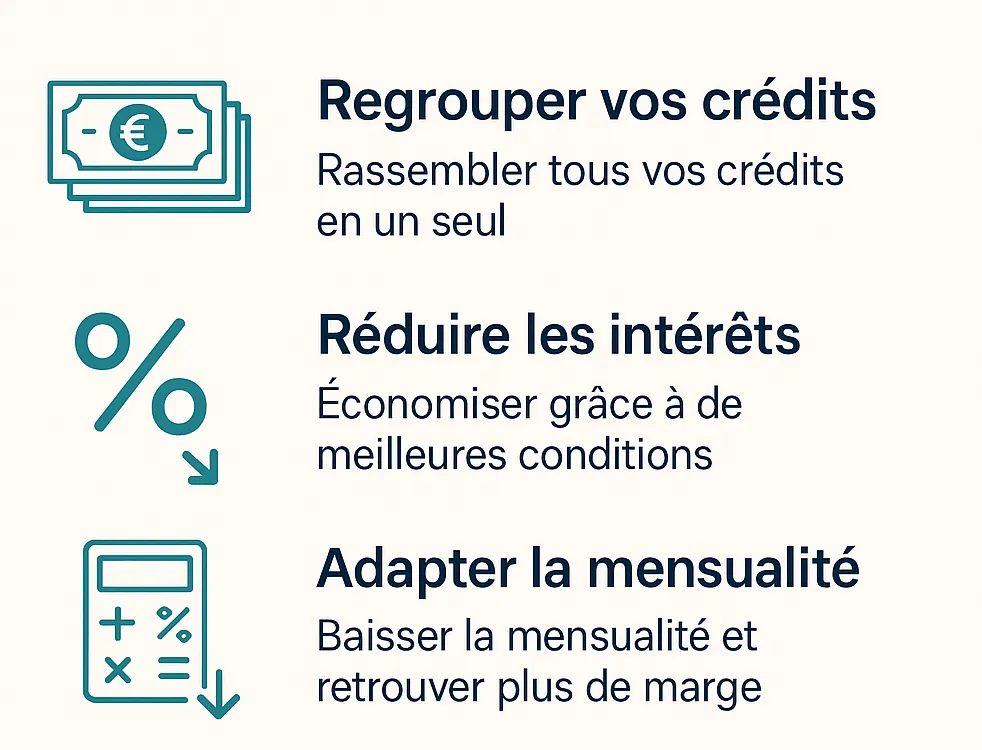
Nous combinons ces versements en un seul versement mensuel plus petit. Cela vous donne plus de vue d’ensemble, plus de liberté et moins de stress.
Nous créons des solutions pour nos clients, même là où d’autres ont abandonné depuis longtemps.
★ D’autres banques m’ont rejeté – GOE Finance a trouvé une solution.
Arthur F. de Molsheim
Ce qui fait la différence chez GOE Finance
Trois principes guident chacun de nos accompagnements, du premier échange jusqu’à la signature de votre nouveau financement. Notre rôle : défendre vos intérêts, vous expliquer chaque option et vous accompagner jusqu’à une solution durable.
Trouver des solutions
Même dans les cas compliqués, nous élaborons des concepts financiers réalisables.
Proximité avec le client
Nous vous écoutons, parlons votre langue et comprenons votre situation.
Avocat du client
Nous représentons exclusivement vos intérêts. En tant qu’avocat dans le domaine de la finance, nous défendons vos intérêts – de manière transparente, personnelle et axée sur les solutions.
Une solution adaptée à chaque situation
Chaque budget est différent. C’est pourquoi nous étudions votre situation dans son ensemble avant de vous proposer la formule la plus cohérente avec vos revenus, vos charges et vos projets.
Regroupement de crédits
Vous remboursez plusieurs prêts à la consommation, un crédit auto ou une réserve d’argent ? Nous les réunissons en un seul financement, avec une mensualité unique et une durée adaptée à votre budget.
Rachat de crédit immobilier
Votre prêt immobilier et vos crédits en cours sont regroupés dans une même opération. Une solution particulièrement adaptée aux propriétaires qui souhaitent alléger durablement leurs charges mensuelles.
Rachat de crédits à la consommation
Pour les locataires comme pour les propriétaires, nous regroupons crédits renouvelables, prêts personnels et découverts afin de remplacer plusieurs taux élevés par un seul taux fixe.
Trésorerie complémentaire
Besoin de financer des travaux, un véhicule ou un projet familial ? Une somme supplémentaire peut être intégrée à votre regroupement, sous réserve d’acceptation de votre dossier.
Une seule mensualité au lieu de plusieurs
Ces deux graphiques illustrent le principe du regroupement : plusieurs remboursements qui pèsent chaque mois sur votre budget sont remplacés par un seul versement, plus lisible et mieux adapté à vos revenus. Exemple fourni à titre indicatif.
À qui s'adresse le rachat de crédit ?
Le regroupement de crédits n’est pas réservé à un profil particulier. Il s’adresse à toute personne qui souhaite reprendre le contrôle de son budget, à condition de disposer de revenus réguliers.
Propriétaires
Votre bien immobilier peut servir de garantie et ouvrir l’accès à des durées plus longues et à des conditions plus favorables.
Locataires
Un regroupement sans garantie hypothécaire permet de réunir vos crédits à la consommation en une seule mensualité.
Salariés & fonctionnaires
Des revenus stables constituent un atout majeur pour présenter un dossier solide aux établissements partenaires.
Indépendants
Nous savons valoriser des revenus variables et préparer un dossier clair, avec les justificatifs attendus par les banques.
Retraités
Des solutions existent aussi après la vie active, avec une durée et une assurance adaptées à votre âge et à vos revenus.
Travailleurs frontaliers
Revenus en francs suisses ou en euros : nous tenons compte de vos spécificités pour sécuriser votre financement.
Les avantages d'un regroupement de crédits
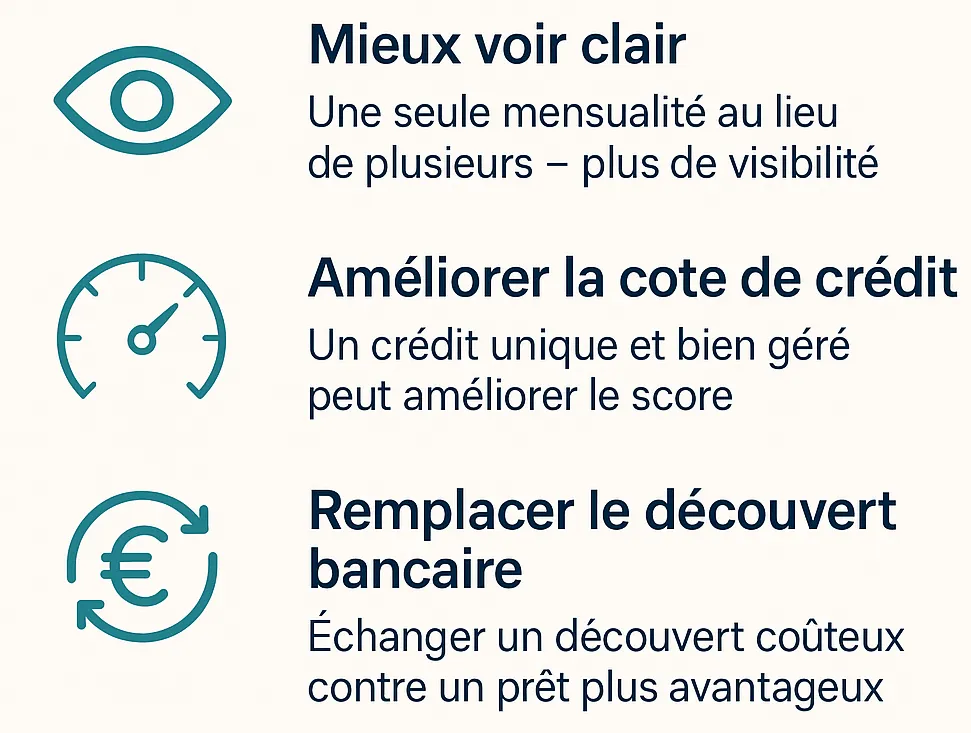
Regrouper ses crédits, c’est d’abord retrouver de la lisibilité. Au lieu de suivre plusieurs échéances, plusieurs taux et plusieurs interlocuteurs, vous n’avez plus qu’un seul prélèvement mensuel. Cette simplification permet de mieux anticiper vos dépenses et de dégager une marge de manœuvre pour les imprévus du quotidien.
C’est aussi l’occasion de faire le point sur l’ensemble de vos finances. En étudiant votre dossier, nous identifions les crédits les plus coûteux, les assurances qui peuvent être renégociées et les marges de manœuvre réelles de votre budget. Vous repartez avec une vision claire et un plan de remboursement cohérent avec vos objectifs de vie.
Bon à savoir : l’allongement de la durée de remboursement peut augmenter le coût total du crédit. Nous vous présentons systématiquement une comparaison claire avant toute décision.
Ce que vous y gagnez
- Une mensualité unique, plus facile à gérer
- Un budget mensuel allégé et maîtrisé
- Un seul taux fixe, connu dès le départ
- Un interlocuteur dédié du début à la fin
- La possibilité de financer un nouveau projet
- Un taux d'endettement réduit
Votre dossier en 4 étapes
Un accompagnement structuré et transparent, pour que vous sachiez à chaque instant où en est votre projet et ce qui vous attend.
Simulation gratuite
Vous décrivez votre situation en quelques minutes : revenus, charges et crédits en cours. Cette première étape est gratuite et sans engagement.
Étude personnalisée
Un conseiller analyse votre dossier, vérifie votre capacité de remboursement et identifie les leviers d’optimisation adaptés à votre profil.
Mise en concurrence
Nous présentons votre projet à nos partenaires bancaires et négocions pour obtenir une proposition claire, cohérente et adaptée.
Signature & nouveau départ
Après acceptation, vos anciens crédits sont soldés. Il ne vous reste qu’une mensualité unique, adaptée à votre budget.
Vos questions, nos réponses
Le regroupement de crédits fait-il baisser le coût total ?
Pas nécessairement. La baisse de la mensualité s’obtient souvent en allongeant la durée de remboursement, ce qui peut augmenter le coût total du crédit. Nous vous présentons toujours les chiffres complets (TAEG, coût total, durée) afin que vous décidiez en toute connaissance de cause.
Peut-on regrouper ses crédits en cas d'inscription au FICP ?
Chaque situation est étudiée individuellement. Une inscription au FICP rend les démarches plus complexes, mais certaines solutions peuvent être envisagées selon votre profil, notamment pour les propriétaires. Parlez-en simplement à un conseiller.
Quels documents faut-il fournir ?
Pièce d’identité, justificatifs de revenus, derniers avis d’imposition, relevés bancaires récents et tableaux d’amortissement de vos crédits en cours. Nous vous envoyons une liste précise dès le début de l’étude.
Combien de temps dure la procédure ?
Comptez généralement quelques semaines entre la simulation et le déblocage des fonds, selon la complexité du dossier et la réactivité des établissements. Nous vous tenons informé à chaque étape.
Pourquoi passer par un courtier plutôt que par ma banque ?
Votre banque ne vous propose que ses propres offres. En tant que courtier, nous consultons plusieurs établissements, comparons leurs conditions et défendons votre dossier là où il a le plus de chances d’aboutir. Vous gagnez du temps et bénéficiez d’un accompagnement personnalisé, du premier rendez-vous jusqu’à la signature.
Puis-je changer d'avis après avoir signé ?
Oui. Pour un crédit à la consommation, vous disposez d’un délai légal de rétractation de 14 jours après la signature de l’offre. Pour un crédit immobilier, un délai de réflexion de 10 jours s’applique avant l’acceptation de l’offre.
Prêt à reprendre le contrôle de votre budget ?
Simulation gratuite et sans engagement. Un conseiller vous accompagne à chaque étape.